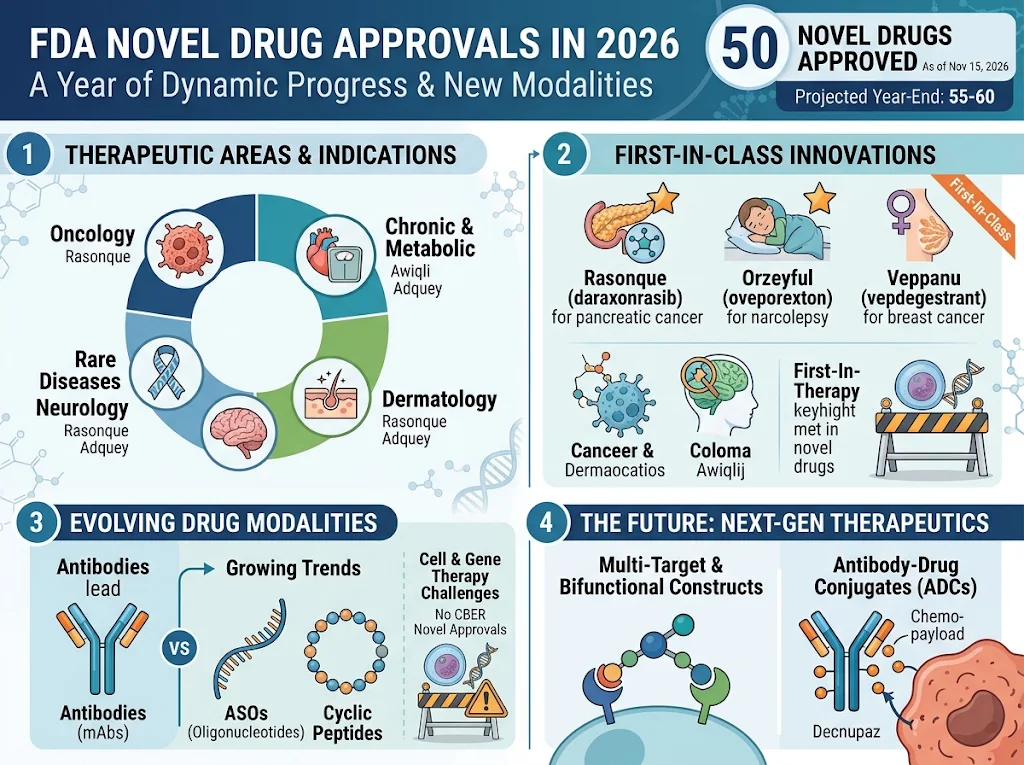
截至2026年11月15日,美国食品药品监督管理局(FDA)药物评价与研究中心(CDER)已批准50种新药(详见2026年新药批准页面)。在全年最后几周仍保持这一稳定的监管势头,2026年新药批准总数预计将达到55至60种,反映出与历史平均水平相比强劲且一致的药物创新步伐。
1. 按治疗领域和适应证分类
2026年的批准涵盖广泛的临床需求,其中肿瘤、慢性代谢/心血管疾病、罕见遗传病和神经病学引领格局:
- 肿瘤学与血液学:仍是FDA批准的核心领域,涵盖实体瘤和血液系统恶性肿瘤。关键批准包括用于转移性胰腺癌的Rasonque(daraxonrasib);用于晚期乳腺癌的Etcamah(camizestrant)、Revtorpyk(gedatolisib)和Veppanu(vepdegestrant);用于ROS1阳性非小细胞肺癌的Jideytro(zidesamtinib);用于胆管癌的Lyrfigtu(lirafugratinib);用于卵巢癌的Lifyorli(relacorilant);用于腱鞘巨细胞瘤的Pimjetmi(pimicotinib);用于多发性骨髓瘤的Zenbexus(iberdomide);用于套细胞淋巴瘤的Beqalzi(sonrotoclax);以及用于母细胞性浆细胞样树突状细胞肿瘤的Decnupaz(pivekimab sunirine-pvzy)。
- 慢性、代谢与心血管疾病:高患病率慢性病领域迎来重要新增,尤其是在体重管理、糖尿病和心血管风险降低方面。亮点包括用于肥胖的口服GLP-1疗法Foundayo(orforglipron);用于2型糖尿病的每周一次胰岛素Awiqli(insulin icodec-abae)和Onswik(insulin efsitora alfa-gobe);用于降低LDL胆固醇的Lipfendra(enlicitide decanoate);用于高血压的Baxfendy(baxdrostat);以及用于卒中二级预防的Sunharbo(asundexian)。
- 罕见与遗传病:孤儿药创新依然强劲,包括用于Menkes病的Zycubo(copper histidinate)、用于精氨酸酶1缺乏症的Loargys(pegzilarginase-nbln)、用于软骨发育不全的Yuviwel(navepegritide)、用于Hunter综合征的Avlayah(tividenofusp alfa-eknm)、用于Alexander病的Zanvastro(zilganersen)、用于脊髓性肌萎缩症的Isembyld(apitegromab-mstn)、用于MCT8缺乏症的Emcitate(tiratricol),以及用于进行性骨化性纤维发育不良(FOP)的两种疗法——Pasatru(garetosmab-grts)和Atebrioz(zilurgisertib)。
- 神经病学与精神病学:值得关注的批准包括用于精神分裂症和双相I型障碍的Bysanti(milsaperidone)、用于ADHD的Simtriyo(centanafadine)、用于1型发作性睡病的Orzeyful(oveporexton)、用于帕金森病的Juvmo(tavapadon),以及用于全身性重症肌无力的Klygefa(gefurulimab-gaks)。
- 皮肤病学与自身免疫性疾病:针对炎症和皮肤疾病的批准包括用于特应性皮炎的Adquey(difamilast)、用于斑块状银屑病的Icotyde(icotrokinra),以及用于皮肌炎的Lisraya(brepocitinib)。
- 传染病与其他专科:关键抗感染药物包括用于HIV-1的Idvynso(doravirine/islatravir)、用于慢性丁型肝炎的Hepcludex(bulevirtide-gmod)、用于慢性乙型肝炎的Hibsago(bepirovirsen)、用于COVID-19暴露后预防的Xocova(ensitrelvir)、用于耐药单纯疱疹病毒的Hovilpri(pritelivir),以及用于复杂性尿路感染的Zaynich(cefepime/zidebactam)和Utebzi(tebipenem pivoxil)。诊断用放射性药物Tauklarify(florquinitau F 18)和Pixclara(floretyrosine F 18),以及眼科药物Lytenava(bevacizumab-vikg)和Lumvoa(veligrotug-vvze),完善了该名单。
2. 值得关注的同类首创批准
2026年这批药物中有相当一部分引入了新作用机制,为既往难以成药或管理不佳的靶点提供了同类首创选择:
- Rasonque(daraxonrasib):一种开创性的多选择性RAS(ON)抑制剂,靶向转移性胰腺癌,打破了RAS驱动肿瘤领域长期存在的障碍。
- Orzeyful(oveporexton):首个获批的选择性食欲素2受体(OX2R)激动剂,可直接针对1型发作性睡病潜在的下丘脑分泌素/食欲素缺乏。
- Sunharbo(asundexian):同类首创的口服因子XIa抑制剂,旨在预防复发性缺血性卒中,同时不显著增加大出血风险。
- Veppanu(vepdegestrant):一种突破性PROTAC(蛋白水解靶向嵌合体)雌激素受体降解剂,用于ESR1突变乳腺癌,验证了靶向蛋白降解在实体瘤中的应用。
- Isembyld(apitegromab-mstn):首个获批的肌肉导向疗法(选择性抑制潜伏型肌生成抑制素激活),与SMN靶向治疗联合用于改善脊髓性肌萎缩症的运动功能。
- Baxfendy(baxdrostat):高选择性醛固酮合酶抑制剂,为难治性高血压提供了新机制。
- Zycubo(copper histidinate):首个获FDA批准、专门用于Menkes病儿科患者的治疗药物。
3. 药物模态:寡核苷酸和环肽的崛起与细胞及基因治疗的瓶颈
2026年获批药物的分子构成凸显出明显多元化,已超越传统小分子和单克隆抗体:
- 抗体仍是基础:单克隆抗体和工程化生物制剂继续在肿瘤、免疫学和罕见病领域支撑研发管线(例如Klygefa、Pasatru、Isembyld、Lumvoa、Lytenava)。
- 寡核苷酸(ASO)和肽类药物的增长:核酸和肽类治疗药物在2026年展现出强劲的临床转化。反义寡核苷酸(ASO)取得关键里程碑,包括用于Alexander病的Zanvastro(zilganersen)和用于慢性乙型肝炎的Hibsago(bepirovirsen)。与此同时,创新肽结构获得关注,以Lipfendra(enlicitide decanoate)——一种口服大环肽PCSK9抑制剂——以及Icotyde(icotrokinra,一种抑制IL-23R的口服靶向肽)、Mimrylo(rusfertide,一种铁调素模拟肽)和Yuviwel(navepegritide,一种CNP前药肽)为代表。
- CDER批准中缺乏新的细胞和基因治疗:值得注意的是,在CDER 2026年的50项新药批准中,没有新的细胞或基因治疗药物(注:细胞和基因治疗由CBER监管,不过2026年行业总体产出也反映出这些类别的新产品商业化上市较慢)。这凸显了in vivo基因治疗和复杂工程化细胞治疗在开发、生产(CMC)、持久性和报销方面持续面临的障碍,与ASO和肽类药物可规模化生产及可预测的药代动力学形成鲜明对比。
4. 新兴研发趋势:多靶点构建体与ADC
在生物制剂和肽工程领域,两大结构性趋势脱颖而出,成为下一波药物研发的主要驱动力:
- 下一代抗体偶联药物(ADC):ADC继续向更罕见的血液系统和实体瘤靶点演进,并具有改善的连接子-有效载荷稳定性。2026年,Decnupaz(pivekimab sunirine-pvzy)——一种携带新型吲哚啉苯二氮䓬假二聚体(IGN)有效载荷的CD123靶向ADC——获批用于母细胞性浆细胞样树突状细胞肿瘤(BPDCN),体现了向精准细胞毒性递送的推进。
- 多靶点与双功能设计:药物开发者正日益从单通路阻断转向多特异性分子和合理复方制剂,以克服耐药并提高便利性。2026年的例子包括Zaynich(将头孢吡肟与双作用β-内酰胺酶抑制剂/PBP2结合剂zidebactam联合)、Avlayah(tividenofusp alfa-eknm,一种利用转铁蛋白受体结合模块将艾杜糖醛酸-2-硫酸酯酶运送跨血脑屏障的融合蛋白),以及Klygefa(gefurulimab-gaks,一种同时靶向C5和白蛋白以延长半衰期的双结合纳米抗体)。多靶点工程和靶向偶联物共同代表了下一代治疗设计的核心前沿。
参考文献
https://www.fda.gov/drugs/novel-drug-approvals-fda/novel-drug-approvals-2026