到了2026年底,答案已经不需要争论:全球第一款AI设计的抗体进了III期,第一款AI工程化ADC---golukibart给患者用上了药。
1、三个“第一次”,AI抗体真正进了临床
最先冲线的是Generate Biomedicines的GB-0895(golukibart),一款靶向TSLP的长效抗体,用于重度哮喘。
I期96例轻中度哮喘患者中,它拿到约89天半衰期,300毫克组达到约98天,支持每6个月打一针;嗜酸性粒细胞、FeNO、IL-5、IL-13等标志物压制持续6个月以上。
2025年12月,两项全球III期(SOLAIRIA-1/2)启动,覆盖40多个国家约1600例患者。它由此成为全球第一款进入III期的AI设计抗体。
公司口径是:AI把亲和力提升了约20倍,从分子合成到III期只用了约4年。2026年2月Generate登陆纳斯达克,募资4亿美元;9月,GB-0895的COPD Ib期数据在ERS大会上亮相,适应证再下一城。
Absci的ABS-101走的是另一条路:零样本从头设计。这款抗TL1A抗体2025年5月完成首批给药,目标适应证是炎症性肠病,从立项到临床候选只用了约14个月。
2025年11月披露的中期数据显示,半衰期较第一代抗TL1A候选药物更长(公司披露口径),无严重不良事件。公司随后决定把ABS-101拿出来对外合作,资源集中到ABS-201上。
ABS-201靶向催乳素受体(PRLR),适应证是雄激素性脱发和子宫内膜异位症。2026年6月,HEADLINE试验中期数据出炉:半衰期至少65天,6个月内只需给药2到3次。
放在脱发赛道看,这是近三十年来第一个走全新机制的机会——不是延缓脱发,而是促进毛发再生。
2026年9月1日,BigHat的BHB810完成I期首例给药。这是一款靶向CDH17的VHH-Fc型ADC,用于胃癌和其他消化道肿瘤,预临床在近30个患者及细胞来源模型中实现接近完全的肿瘤清除。
它也顺手验证了一件事:AI设计的纳米抗体格式,同样撑得起ADC。
疗效信号最扎实的,反而是更早入场的Biolojic Design/Aulos。AU-007(imneskibart)以皮摩尔级亲和力结合IL-2的CD25表位,把内源IL-2引向效应T/NK细胞,同时压制Treg,是目前唯一能做到“降Treg”的IL-2类药物。
2025年SITC公布的II期数据显示,双检查点抑制剂难治黑色素瘤ORR为33%;2026年10月,联合avelumab在CPI难治NSCLC腺癌中取得优异的无进展生存数据,公司计划尽快推进注册研究。
2、AI 设计抗体:命中率从0.1%跃到20%
这些管线背后,是设计命中率的数量级跃迁。传统计算方法从头设计抗体,实验命中率普遍低于0.1%;Chai Discovery的Chai-2在52个靶点上做到了约16%–20%。
这家公司8个月内接连与礼来、辉瑞、诺华、BMS四家跨国药企签下平台协议,估值从5.5亿美元涨到38亿美元。最新一代Chai-3已能按“靶点+表位”条件,直接生成完整的抗体序列和结构。
国产模型同样不落后。百奥几何GeoFlow V3在10个表位上的平均命中率为18.7%,每个靶点只测30到50个序列,湿实验验证压缩到3周以内。
分子之心MMDesign在十余个真实靶点上靶点成功率超过90%,TNFα案例只测了14个候选就拿到7个结合,最优亲和力51皮摩尔。
学术侧也在补上最后一环。2025年2月,Baker实验室开源RFdiffusion抗体版;11月,与Xaira联合发表Nature论文。
Latent Labs的Latent-X2完成了第一份AI生成抗体的免疫原性评估,在T细胞增殖和细胞因子释放实验中呈低免疫原性。设计、亲和力、可开发性、免疫原性——AI第一次在抗体全流程里都有了可用的工具。
3、AI 制药公司:从“卖平台”到“自己下场”
一个明显的趋势是,平台公司纷纷自己建管线。Absci一边为默沙东、阿斯利康、Almirall做合作项目,一边把两条自研管线推进临床。
Generate的临床阶段项目已有5个,其中GB-4362是全球首创的抗游离MMAE抗体,用来中和ADC释放的毒性载荷,2026年6月启动I期并获得FDA快速通道资格。
BigHat把AI和自动化湿实验室做成闭环。BHB810之外,第二条管线BHB299(CEACAM6 TCE)计划2027年进临床;2026年9月完成7500万美元C轮,合作方包括安进、默沙东、强生、艾伯维和礼来。
AbCellera的转型同样值得关注。2026年Q3,ABCL635(抗NK3R抗体)公布II期阳性顶线数据:显著降低中重度更年期血管舒缩症状的频率和严重程度,计划2027年启动后期开发。
它与Jazz的T细胞衔接器合作,首付款8400万美元,单项里程碑最高7.92亿美元。
在难成药靶点上,Nabla Bio用生成式设计系统JAM对CXCR4/CXCR7从头设计出数百个VHH,最优亲和力达皮摩尔级,与武田的合作潜在总价值超10亿美元。
Xaira手握超10亿美元启动资金和RFantibody独家授权,2026年7月首次公布了自研管线。
4、中国力量:从对外授权到合资公司
中国AI抗体最响亮的一笔,来自华深智药/Earendil Labs。2025年4月,两款AI设计双抗——HXN-1002(α4β7×TL1A)和HXN-1003(TL1A×IL-23)——以1.25亿美元首付款、总价值最高18.5亿美元授权给赛诺菲。
2026年1月,双方又签下潜在总值25.6亿美元的多项目发现合作;3月,公司完成7.87亿美元融资,正筹备上市。
晶泰科技走的是平台授权路线。2025年11月,旗下Ailux与礼来达成最高3.45亿美元的AI双抗多靶点合作:礼来可以提名靶点组合,也可以把平台买回去自用。
这是继2023年2.5亿美元小分子合作之后,礼来第二次为晶泰的平台能力买单。
百图生科选择“合资公司”模式。2026年6月与和铂医药共同成立MegaStream,把2680亿参数的xTrimo大模型与和铂的全人源抗体数据结合,主攻多特异性抗体、XDC和体内CAR-T。
8月又与Biogend达成NewCo合作,后者已基于xTrimo构建出全球首款Treg偏向性IL-2双抗。
模型层面,百奥几何GeoFlow V2是国内首个跑通抗体从头设计的通用大模型;分子之心用“低通量、高精度”的路线证明纳米抗体设计可以工程化;英矽智能的Generative Biologics引擎也已把能力扩展到纳米抗体、全长抗体和ADC。
把十个代表管线放进一张图,海外和国内的进展一目了然。
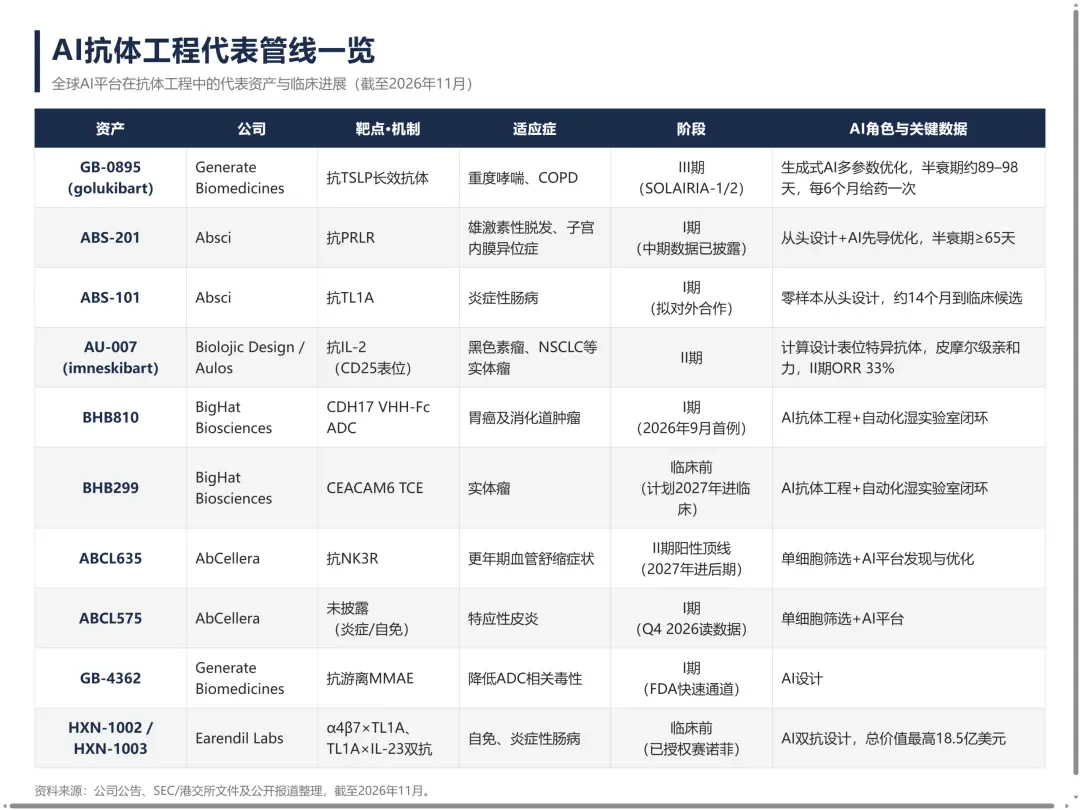
图1:AI抗体工程代表管线一览(截至2026年11月;根据公司公告及公开报道整理)
从这张图能读出两件事:一是AI抗体已覆盖长效抗体、双抗、ADC多种格式;二是最快的一批已进入III期,2027年将迎来密集读数。
5、一张时间表,看懂产业拐点
2025年2月,RFdiffusion抗体版开源;4月,Earendil两款AI双抗授权赛诺菲;5月,ABS-101首例给药;8月,Chai-2发布。
2025年10—11月,Nabla与武田扩约、GeoFlow V3发布;晶泰Ailux与礼来签约;RFantibody登上Nature;12月,GB-0895启动III期。
2026年1—3月,Earendil与赛诺菲签下25.6亿美元第二单;Generate纳斯达克IPO;Earendil完成7.87亿美元融资。
2026年6—8月,ABS-201中期数据披露;分子之心发布MMDesign;百图生科与和铂成立MegaStream;Chai与BMS签约。
2026年9—11月,BHB810首例给药;BigHat完成7500万美元C轮;GB-0895 COPD数据亮相ERS;AbCellera公布ABCL635 II期阳性顶线。
6、结语:三个判断
第一,干湿闭环和数据飞轮,正在取代单一模型成为真正的壁垒。算法高分的序列进到湿实验里仍会成批失效,谁的自有数据回流快,谁的下一代模型就强。
Absci、BigHat、百图生科不约而同把自动化湿实验室当作平台标配,就是这个原因。
第二,临床疗效才是终局。今天能摆在桌面上的数据,主要是半衰期、生物标志物和早期肿瘤响应;GB-0895的III期注册数据和ABCL635的后期开发,会是2027年前后的行业分水岭。
第三,靶点拥挤已经出现,差异化在“算出来的细节”里。TL1A、TSLP赛道都在排队。AI的价值越来越体现在表位选择、给药体验这些设计细节上,而不是单纯的速度。谁能在拥挤靶点上做出差异化的分子,谁就能拿到下一张船票。
2026年回看,AI抗体已经不需要再证明“能不能做出来”,接下来的问题是“能不能卖好、能不能治好”。答案,正在III期数据里慢慢浮出水面。
内容转载自:抗体圈公众号
参考来源:
Absci 投资者关系|ABS-101 I期启动公告、ABS-201中期数据
Generate Biomedicines 新闻中心|GB-0895 I期数据公告、2026年Q3业绩
AbCellera 投资者关系|2026年Q3业绩(ABCL635 II期阳性顶线)
晶泰科技|港交所合作公告(Ailux×礼来)
Institute for Protein Design|RFantibody研究报道
中国科学院官网|AI辅助抗体设计进展报道
清华大学新闻网|MMDesign发布报道
财联社|和铂医药联手百图生科报道
BigHat、Chai Discovery、LabGenius等公司新闻稿|融资与合作公告